Domain störungsmeldungen.de kaufen?
Wir ziehen mit dem Projekt
störungsmeldungen.de um.
Sind Sie am Kauf der Domain
störungsmeldungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain störungsmeldungen.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **


Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
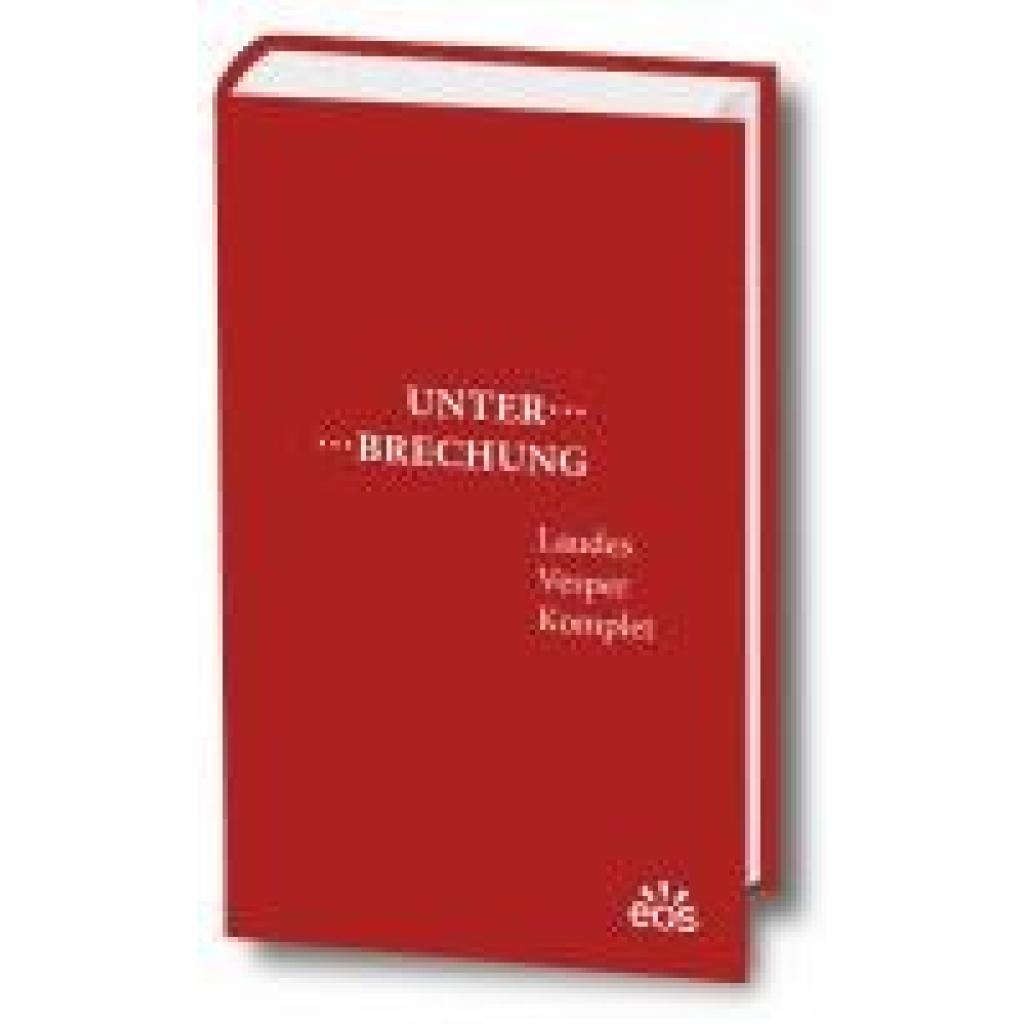
Unterbrechung Laudes - Vesper - KompletUnterbrechung Laudes - Vesper - Komplet , PSALMENGEBET NEU ENTDECKEN Nicht wenige Christen nehmen am amtlichen kirchlichen Stundengebet teil, indem sie regelmäßig in das Morgen- und Abendlob (in "Laudes", "Vesper" und "Komplet") des monastischen Stundenbuchs oder des Breviers der katholischen Geistlichen einstimmen. Dies hat allerdings die Konsequenz, dass man nahezu 60 der insgesamt 150 Psalmen nie begegnet, da sie auf andere Gebetszeiten verteilt sind. Der handliche Band möchte hierfür Abhilfe schaffen, indem er sämtliche Psalmen in einem Zweimonatsrhythmus auf den Morgen und Abend verteilt, so dass das Psalmengebet wieder in seiner Gesamtheit erfahrbar wird. , Benzindruckregler > Kraftstoffversorgung , Erscheinungsjahr: 202406, Produktform: Leinen, Redaktion: Greshake, Gisbert, Seitenzahl/Blattzahl: 650, Keyword: Beten; Brevier; Psalmen; Stundenbuch, Fachschema: Theologie, Fachkategorie: Persönliche religiöse Zeugnisse und inspirierende Populärwerke, Warengruppe: HC/Religion/Theologie/Populäre Schriften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 188, Breite: 119, Höhe: 25, Gewicht: 369, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fehler beim Problemlösen: Empirische Erkundungen zu Fehlern beim Bearbeiten mathematischer Probleme, Schulbücher von Julia LüddeckeDas Buch "Fehler beim Problemlösen: Empirische Erkundungen zu Fehlern beim Bearbeiten mathematischer Probleme" bietet eine umfassende Analyse der häufigsten Fehler, die Lernende der Sekundarstufe II beim Lösen geometrischer Beweisprobleme machen. Durch empirische Erkundungen wird aufgezeigt, wie solche Fehler das Finden von Lösungen behindern können. Die Autorin Julia Lüddecke beleuchtet die Ursachen dieser Fehler und bietet wertvolle Einblicke, wie eine gezielte Fehleranalyse die Problemlösekompetenz von Lernenden nachhaltig verbessern kann. Die Untersuchung richtet sich an Mathematiklehrende und bietet praxisnahe Anregungen zur didaktischen Einflussnahme, um die Fähigkeiten der Schüler im Problemlösen zu fördern. Mit 176 Seiten bietet das Buch eine fundierte Grundlage für alle, die sich mit der Thematik des mathematischen Problemlösens auseinandersetzen möchten.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fehler beim Problemlösen: Empirische Erkundungen zu Fehlern beim Bearbeiten mathematischer Probleme, Taschenbuch von Julia Lüddecke, Disserta,Fehler Beim Problemlösen: Empirische Erkundungen Zu Fehlern Beim Bearbeiten Mathematischer Probleme, Taschenbuch Von Julia Lüddecke, Disserta, 978-3-95425-898-7, Seitenanzahl: 17649,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
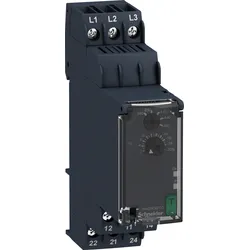
RM17TU00 - Netzüberwachung, Phasenfolge, -ausfall, UnterspannungHarmony Control. Dieses Netzüberwachungsrelais überwacht Drehstromnetze auf Phasenfolge, Phasenausfall und Unterspannung (2-20%). Zur Meldung ist ein Relaiswechsler vorhanden, der bis 5 A belastbar ist. Bei Phasenfehler fällt der Ausgang unverzögert ab, bei Unterspannung ist eine Abschaltverzögerung einstellbar. Die Einstellungen erfolgen über Bedienelemente in der Front, die unter einer Klarsichtabdeckung gegen Veränderungen geschützt werden können. Zwei LEDs zeigt den Status an. Die Baubreite beträgt 17,5 mm und die Montage erfolgt auf der Hutschiene. Versorgung aus dem Messkreis 208-480 VAC (50-60 Hz).93,48 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Unterbrechung Laudes - Vesper - KompletUnterbrechung Laudes - Vesper - Komplet , PSALMENGEBET NEU ENTDECKEN Nicht wenige Christen nehmen am amtlichen kirchlichen Stundengebet teil, indem sie regelmäßig in das Morgen- und Abendlob (in "Laudes", "Vesper" und "Komplet") des monastischen Stundenbuchs oder des Breviers der katholischen Geistlichen einstimmen. Dies hat allerdings die Konsequenz, dass man nahezu 60 der insgesamt 150 Psalmen nie begegnet, da sie auf andere Gebetszeiten verteilt sind. Der handliche Band möchte hierfür Abhilfe schaffen, indem er sämtliche Psalmen in einem Zweimonatsrhythmus auf den Morgen und Abend verteilt, so dass das Psalmengebet wieder in seiner Gesamtheit erfahrbar wird. , Benzindruckregler > Kraftstoffversorgung , Erscheinungsjahr: 202406, Produktform: Leinen, Redaktion: Greshake, Gisbert, Seitenzahl/Blattzahl: 650, Keyword: Beten; Brevier; Psalmen; Stundenbuch, Fachschema: Theologie, Fachkategorie: Persönliche religiöse Zeugnisse und inspirierende Populärwerke, Warengruppe: HC/Religion/Theologie/Populäre Schriften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 188, Breite: 119, Höhe: 25, Gewicht: 369, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Fehler beim Problemlösen: Empirische Erkundungen zu Fehlern beim Bearbeiten mathematischer Probleme, Schulbücher von Julia LüddeckeDas Buch "Fehler beim Problemlösen: Empirische Erkundungen zu Fehlern beim Bearbeiten mathematischer Probleme" bietet eine umfassende Analyse der häufigsten Fehler, die Lernende der Sekundarstufe II beim Lösen geometrischer Beweisprobleme machen. Durch empirische Erkundungen wird aufgezeigt, wie solche Fehler das Finden von Lösungen behindern können. Die Autorin Julia Lüddecke beleuchtet die Ursachen dieser Fehler und bietet wertvolle Einblicke, wie eine gezielte Fehleranalyse die Problemlösekompetenz von Lernenden nachhaltig verbessern kann. Die Untersuchung richtet sich an Mathematiklehrende und bietet praxisnahe Anregungen zur didaktischen Einflussnahme, um die Fähigkeiten der Schüler im Problemlösen zu fördern. Mit 176 Seiten bietet das Buch eine fundierte Grundlage für alle, die sich mit der Thematik des mathematischen Problemlösens auseinandersetzen möchten.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fehler beim Problemlösen: Empirische Erkundungen zu Fehlern beim Bearbeiten mathematischer Probleme, Taschenbuch von Julia Lüddecke, Disserta,Fehler Beim Problemlösen: Empirische Erkundungen Zu Fehlern Beim Bearbeiten Mathematischer Probleme, Taschenbuch Von Julia Lüddecke, Disserta, 978-3-95425-898-7, Seitenanzahl: 17649,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RM22TU23 - Netzüberwachung auf Phasenfolge, -ausfall und UnterspannungHarmony Control. Dieses Netzüberwachungsrelais überwacht Drehstromnetze (380-480 VAC) auf Phasenfolge, Phasenausfall und Unterspannung. Zur Meldung sind zwei Relaiswechsler vorhanden, die bis 8 A belastbar ist. Für die Unterspannung ist der Grenzwert (-20--2%) einstellbar. Die Einstellungen erfolgen über Bedienelemente in der Front, die unter einer Klarsichtabdeckung gegen Veränderungen geschützt werden können. Mit einem beleuchteten Skalenpfeil läßt sich die Einstellung der Potentiometer sehr deutlich auch aus der Entfernung erkennen. Der frontseitige Diagnoseschalter ermöglicht das Ausschalten der Ausgangsrelais zum Test der Gesamtanwendung. Mit dem Schließen der Klarsichtabdeckung wird der Diagnoseschalter automatisch zurückgesetzt. Drei LEDs zeigt den Status an. Die Baubreite beträgt 22,5 mm und die Montage erfolgt auf der Hutschiene. Der Leitungsanschluss erfolgt über Schraubklemmen.92,75 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric IMT23206 Leitungssucher Leitungsverfolgung, UnterbrechungDer Sender ist ein kompaktes Handheld-Instrument, mit dem man Leitungen in der Wand erkennen und aufspüren kann. Er ist besonders hilfreich bei der Reparatur alter Leitungen. Das Gerat ist darauf ausgelegt, in stromlosen Leitungen oder Kabeln einen bestimmten Ton auszulösen. Der Ton wird am Empfanger ausgegeben. Eine LED dient als visuelle Anzeige und signalisiert, dass das Gerat eingeschaltet ist.38,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.